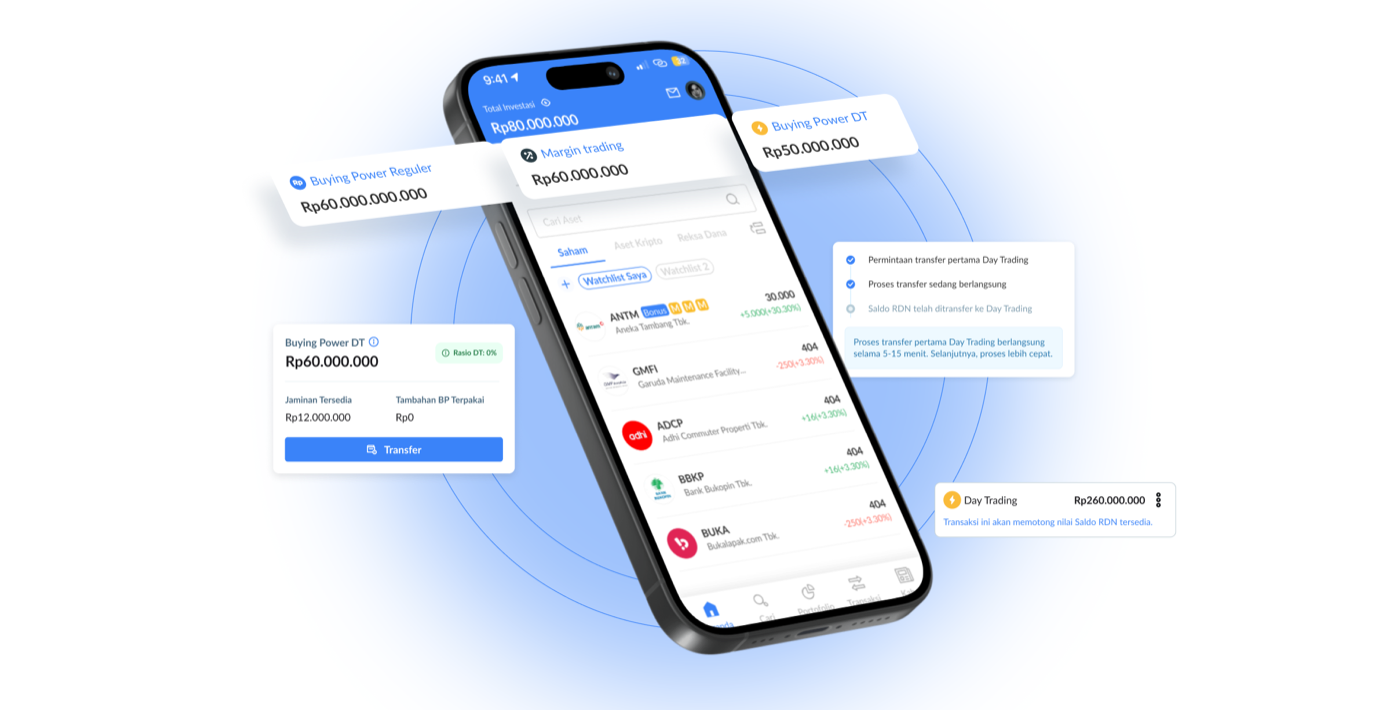
Ajaibについて
Ajaib Securitiesは、インドネシア最大級の株式トレード・投資プラットフォームの一つです。東南アジアのスタートアップの中でも最速でユニコーン企業となり、わずか2年でその評価額に到達しました。トレーダーや投資家を支えるさまざまな機能・プロダクトを提供しています。
着手の経緯
このプロジェクトは、インドのある投資・トレードアプリの大きな成功を参考にしたい、という経営陣の意向から始まりました。プロジェクト開始時点では、この機能について私自身ほとんど前提知識がありませんでした。分かっていたのは、既存の信用取引機能とどこか似ている、ということだけでした。基本的には、ユーザーにレバレッジを提供し、取引手数料を収益目標とする機能です。
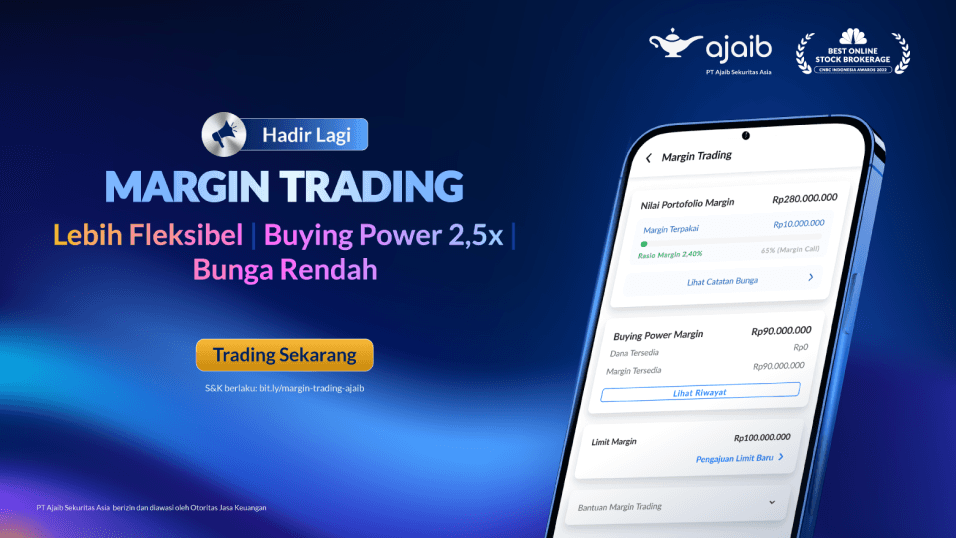
まずは信用取引について簡単に
信用取引とは、証券会社からお金を借りることで、自己資金だけでは買えない量の株を購入できる仕組みです。いわば、株式市場に投資するためにローンを組むようなものです。
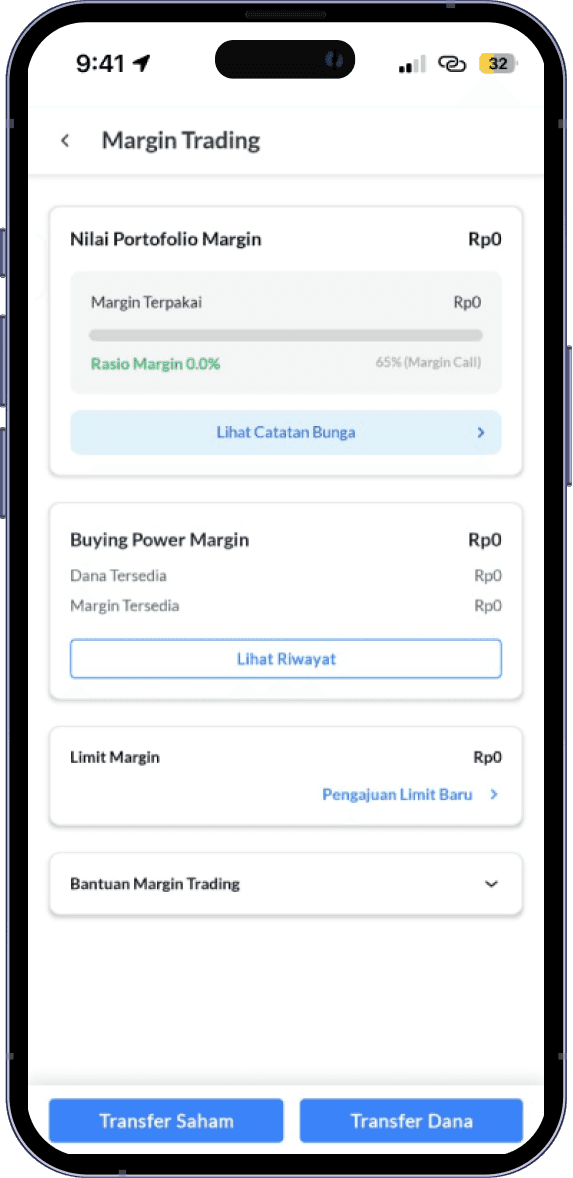
仕組み
- 初期投資:証券口座に一定額を入金します。これが証拠金になります。
- 資金の借り入れ:保有する証拠金に応じて、証券会社から追加の資金を借りられます。
- 株式の購入:自己資金と借入金を合わせた金額で株を購入します。
- 返済:最終的には、借入金に加えて証券会社の利息や手数料を返済する必要があります。
何が違うのか?
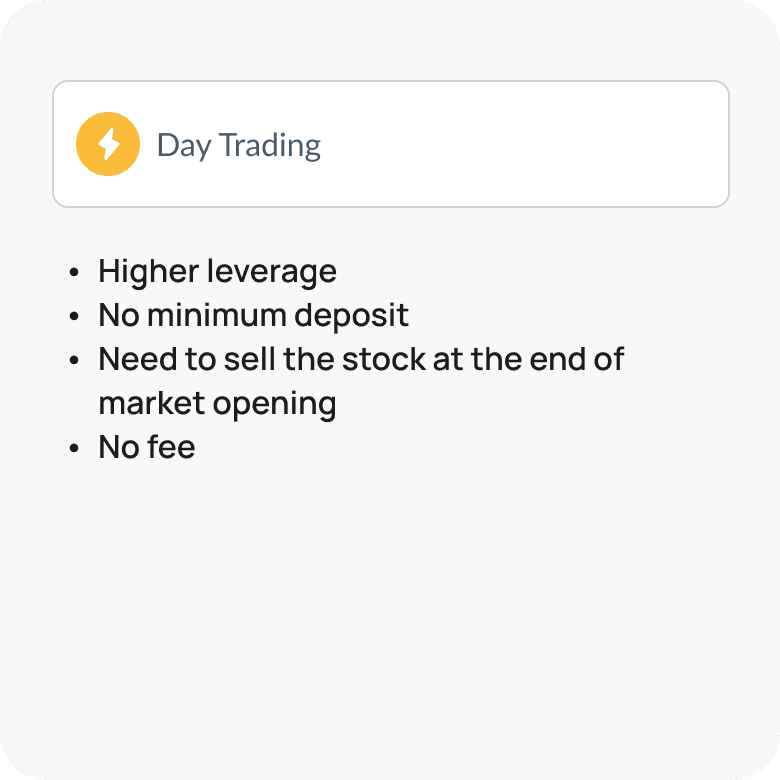
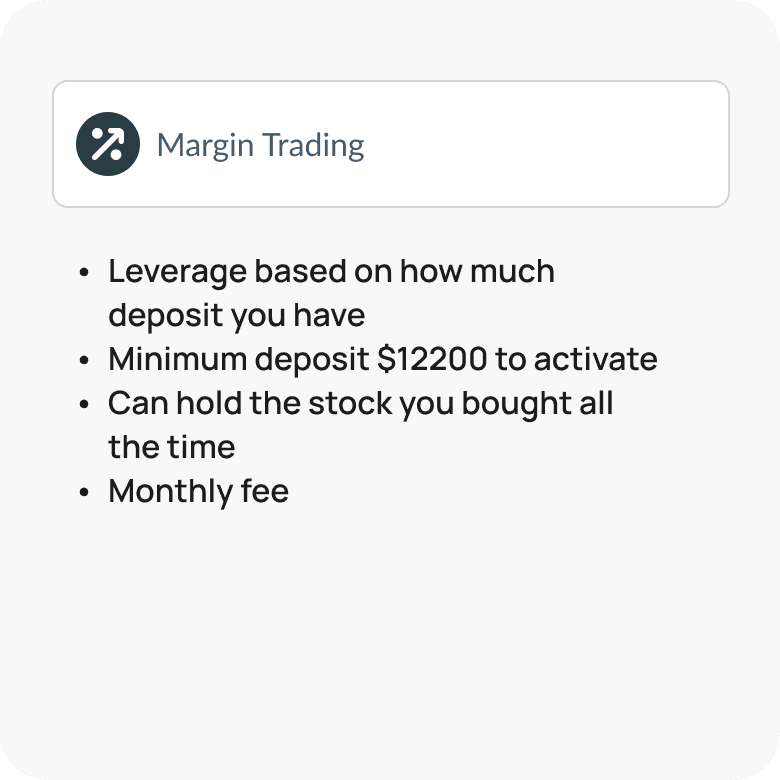
信用取引では、証拠金による買付余力で購入した株式を保有し続けられますが、デイトレードでは、より大きなレバレッジを使える代わりに、その日の市場が閉まるまでしか保有できません。ユーザーが売却しなかった場合は、成行価格で強制的に売却されます。
また、信用取引を利用するには約12,200ドル(ルピアとの為替レートにより変動)相当の資金が必要ですが、デイトレードであれば金額を問わず、入金すればすぐに利用を始められます。
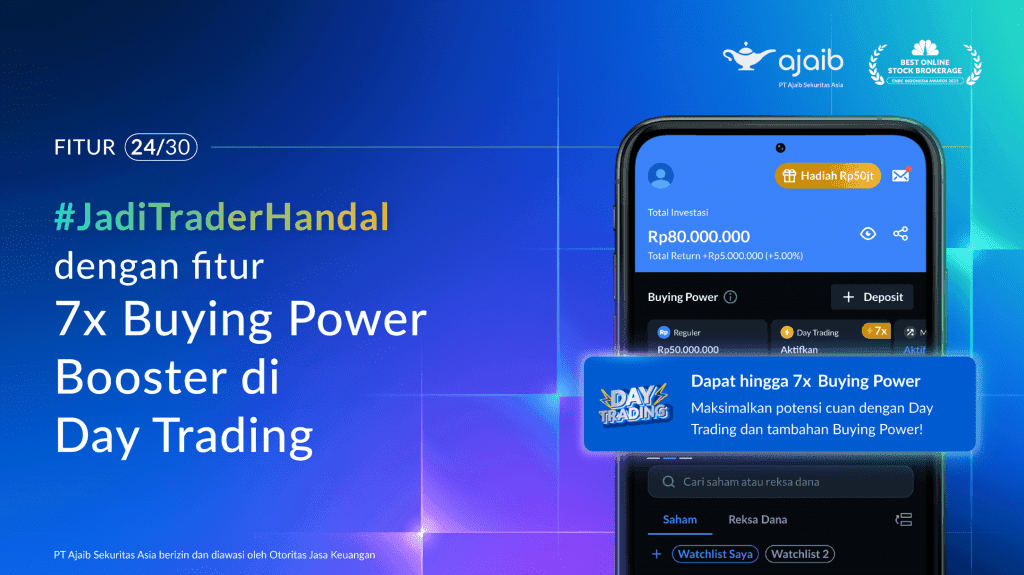
信用取引とデイトレードの基本的な違いが分かったところで、ここからはデザインプロセスについて見ていきましょう。
プロジェクト概要
信用取引では、証拠金による買付余力で購入した株式を保有し続けられますが、デイトレードでは、より大きなレバレッジを使える代わりに、その日の市場が閉まるまでしか保有できません。ユーザーが売却しなかった場合は、成行価格で強制的に売却されます。
目的
信用取引のレバレッジを利用できない日々のトレーダー向けに、リスク管理と追証について理解してもらいながら使える機能を作ることを目指しました。
プロジェクト初期に想定した制約とユーザーの課題
- この機能を使いたいが、どの銘柄が取引に向いているか(ハイリスク・ハイリターン)を証券会社側がしっかり説明してくれる必要がある。
- ユーザーはリスク管理のためのセーフティネットを求めている。
- この機能に伴う副作用について、きちんと理解したいと考えている。
Chapter 1. プロダクトの土台
多額の入金を必要とせず、ローン手数料もかからずにレバレッジを使える——そう聞くと魅力的に思えます。では、デメリットは何でしょうか?証券会社が見返りなしにお金を提供してくれるはずがありません。手数料なのか、それとも後からユーザーが後悔するような何かなのか。
この機能が信用取引とは異なる独自の利点を持つようにするため、基本的な仕組みをユーザーにとって分かりやすく、かつ役立つものにしたいと考えました。チーム全員でこのプロダクトをどう成立させるかアイデアを出し合い、最終的に次のような形に落ち着きました。
市場調査とプロダクトフィット
ユーザーがこの機能にどう反応するかを把握するため、まずは条件に合うユーザーを抽出するところから本格的な調査を行いました(ユーザーデータベースによると、この機能を最も使う可能性が高い条件に合致するユーザーは全体の25.7%〜34.2%でした)。該当するユーザーにインタビューを行い、最初のイテレーションのコンセプトテストを実施しました。
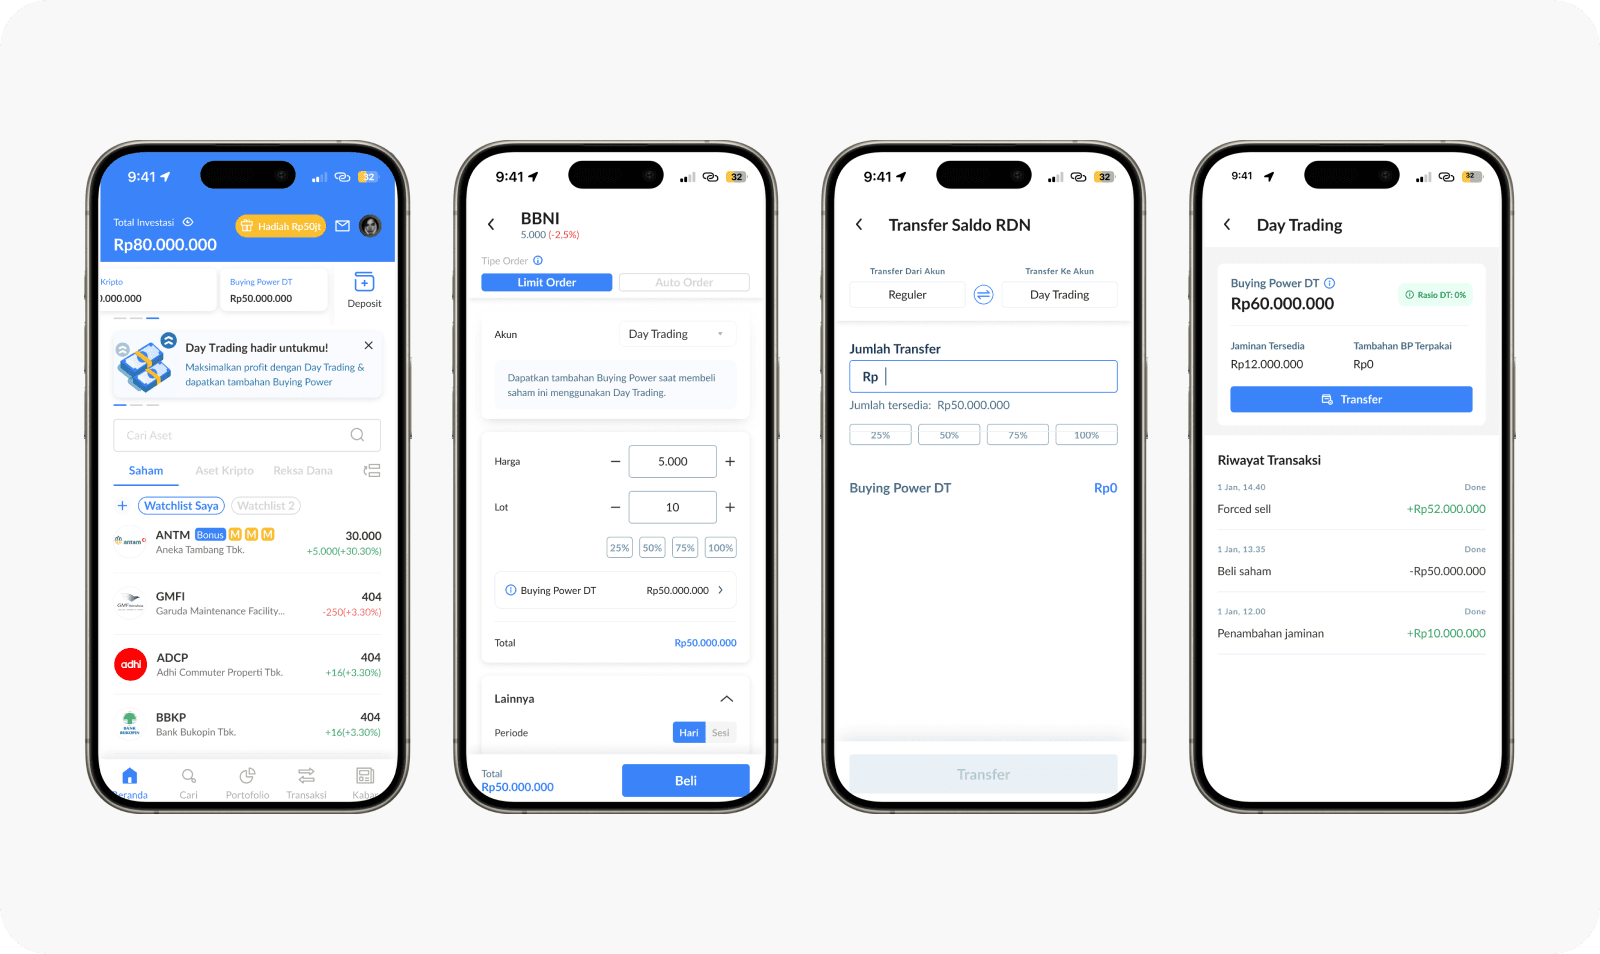
コンセプトテスト自体は、取引画面上の残高をデイトレード残高に切り替えるだけのシンプルな体験だったため、概ねスムーズに進みました。ただし、ユーザーがこのプロダクトを正しく理解できていないのではないか、という懸念が残りました。
- これはローンなのか?ローンを使ってトレードはしたくない。
- なぜ1日の終わりに強制売却されるのか?もっと長く保有したい。
- この取引では、より大きな損失を被ることもあるのか?
つまりユーザーは、大きな利益を得たい一方で、大きな損失は避けたいという慎重な姿勢を持っています。重要なユーザー属性の一つが、1日あたりの取引額がおおよそ60〜100ドル程度であることです。インドネシアの人々にとってこれは決して小さな金額ではなく、裏を返せばトレードに回せる余剰資金が限られていることを示しています。安全性を優先しているのか、単純に余剰資金が少ないのか——いずれにせよ、高いリスクはユーザーにとって不安材料になっていました。
リスク管理とレバレッジ
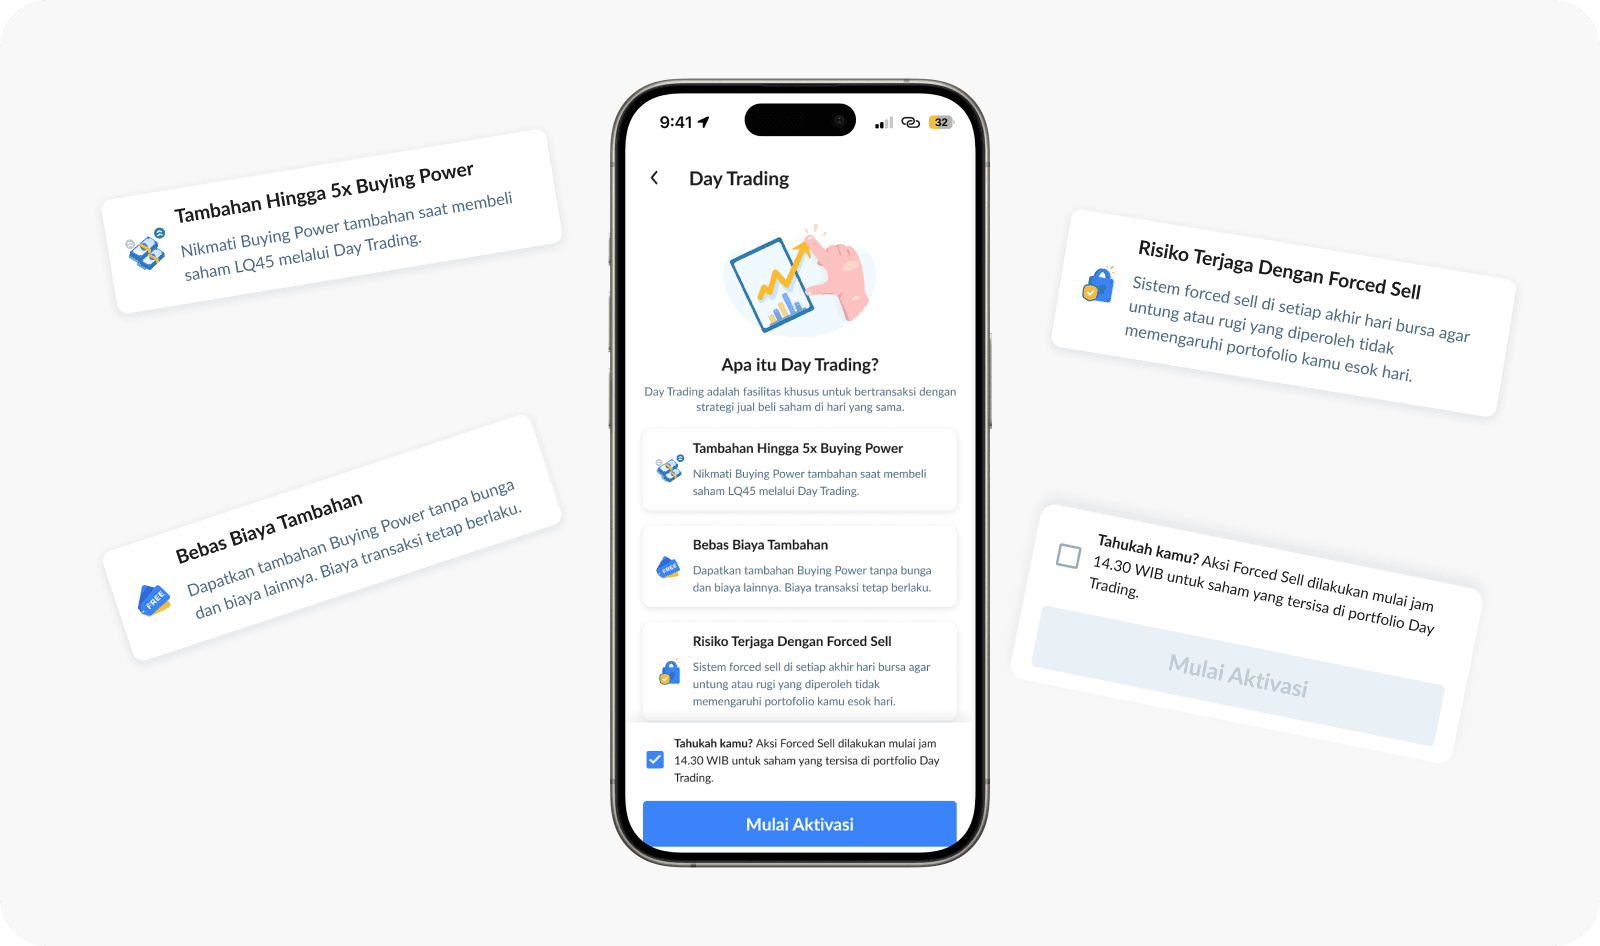
ユーザーが損失の拡大や手数料、終日強制売却に不安を感じていることは理解していました。そこで発想を転換し、オンボーディングの中で「ユーザーを守るために、市場が閉まる時点で強制売却を行っている」と伝えることにしました。狙いは、強制売却を欠点としてではなく、リスク管理の仕組みとして印象づけることです。一石二鳥の施策でした。また、強制売却によってレバレッジは必ず回収されるため、レバレッジ自体に手数料は発生しないことも明記しました。なお、「ローン」という言葉は一切使用しないことを徹底しました。
Chapter 2. ヘアカット値
ヘアカット値とは何か?これは、銘柄のリスクを説明するために私たちが使っている独自の用語です。例えば、銘柄Aと銘柄Bでは、それぞれのリスクに応じて異なるヘアカット値が設定されます。このヘアカット値によって、買付余力がどれだけ減少するかが決まります。
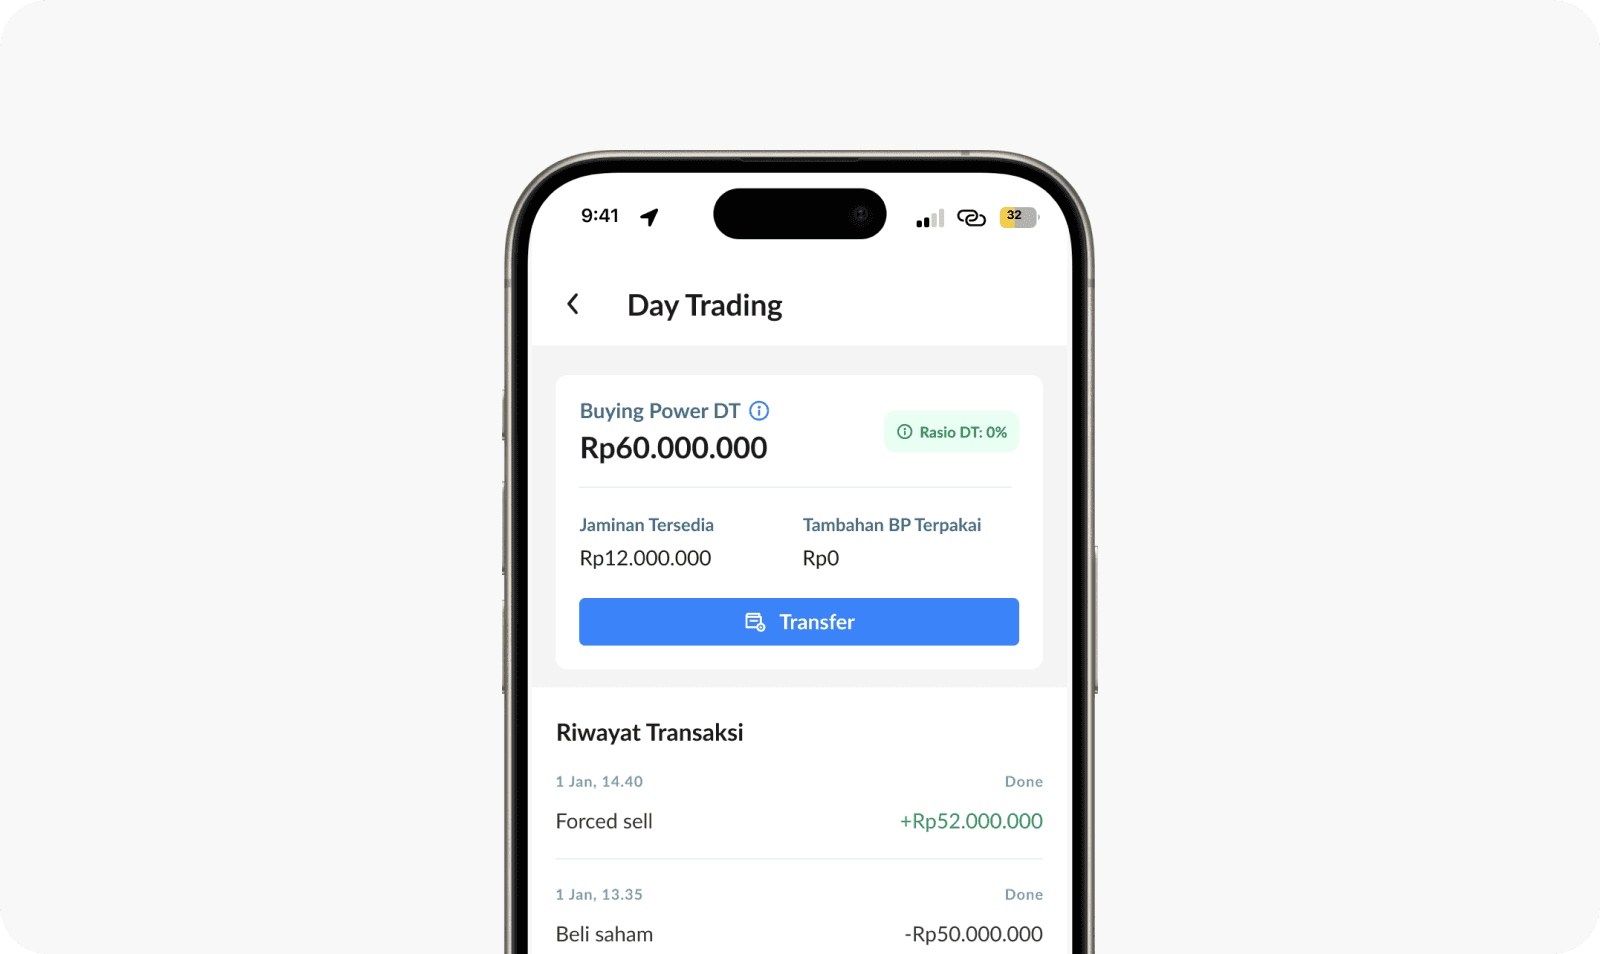
このヘアカット値はリスクチームが算出しています。ただし問題がありました。銘柄ごとのヘアカット値は機密情報だったのです💀。この機能にすでに懐疑的なユーザーに対して、「ある金額で取引できるはずが、説明もなく買付余力が大きく削られる」という状況を、どう納得してもらえばよいのでしょうか。
倍率という考え方の導入
この機能をより分かりやすくするため、私はヘアカット値という概念の代わりに「倍率」を使うことを提案しました。比較的安全性の高い銘柄であれば、買付余力を100%使った上でさらに5倍の倍率を適用できます(当時は5倍までが上限でした)。値動きの大きい銘柄の場合は、買付余力の2〜4倍までに制限されます。
このアイデアは、自分の中でも大きな手応えを感じたものでした。ヘアカット値を分かりやすくするだけでなく、取引を後押しするきっかけにもなりました。銘柄一覧を見ると、倍率が高い銘柄ほど、取引したい人気の銘柄として選ばれるようになりました。
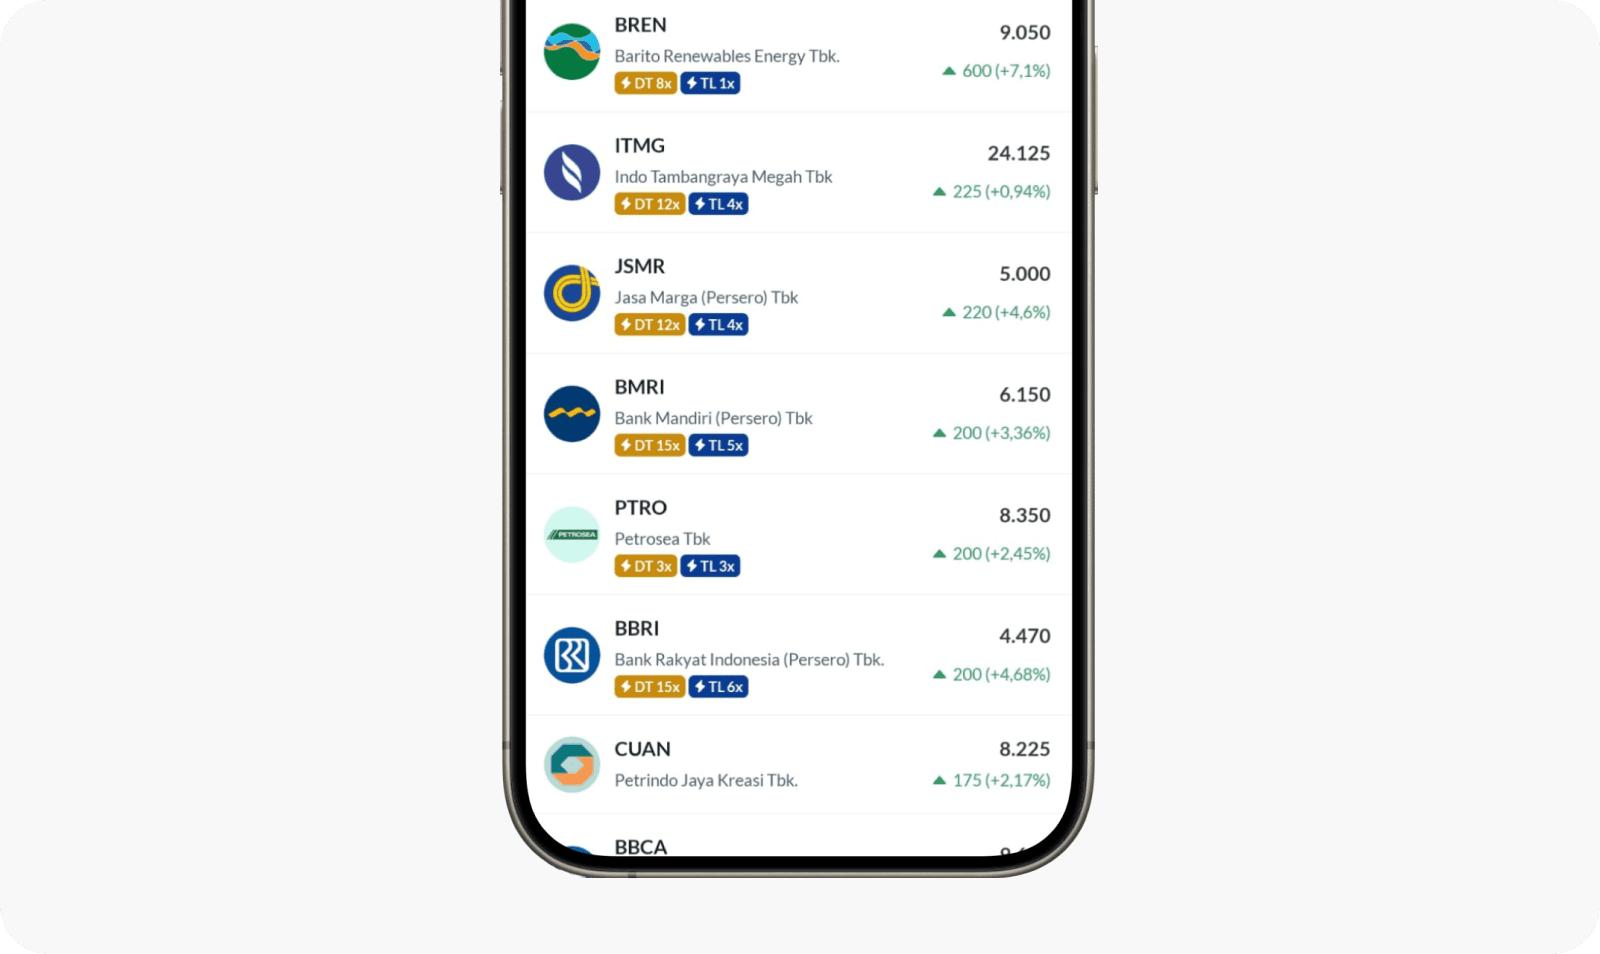
デイトレード比率
もう一つ触れておきたいのが、ヘアカット値、すなわちデイトレード比率(DT比率)です。これは基本的に、リスクの大きさを測る指標です。先ほど説明したとおり、リスクの高い銘柄ほどヘアカット値が高く(つまり倍率は低く)なります。レバレッジのマージンを安全に保つことが目的です。このパーセンテージは、買付余力の使用状況とポートフォリオのリスク値を示しており、比率が高いほど保有しているリスクも大きいことを意味します。パーセンテージと色による視覚的なサインを使って、ユーザーが安全な状態を保てるようにしています。また、比率が90%に達した場合は、比率を健全な状態に戻すために、一部の銘柄を強制的に売却します。
新しい魚を水槽に入れる方法
新しい魚をいきなり新しい水に入れてはいけないのと同じように、デイトレードの倍率による恩恵も、ユーザーに少しずつ慣れてもらう必要があると考えました。幅広い銘柄にいきなり倍率を適用すると、取引ごとに倍率が下がり(デイトレード比率や利用可能な買付余力への影響も取引ごとに変わってしまいます)、分かりにくくなってしまいます。そこでまずは、リスクの低い銘柄に限って最大倍率の5倍のみを提供し、ユーザーにこの概念に慣れてもらうことにしました。つまり、x円分の取引を行えば、使用する買付余力もx円となり、比率はそのままパーセンテージに反映されます。一方、倍率が低い銘柄では、使用量や比率が高くなりやすくなります。
この課題に対処するため、倍率を段階的に導入することにしました。さまざまな買付余力を持つすべての銘柄に一斉公開するのではなく、比較的安全性の高い優良株に限定し、いずれも5倍の買付余力を適用しました。つまり、買付余力が1,000万あれば、そのまま1,000万として使えますが、倍率の低い銘柄を購入した場合はそうはなりません。
「値動きの大きい銘柄でもこの機能を使えますか?」
より大きな利益を狙いたいという理由で、値動きの大きい銘柄でもデイトレードを使えるようにしてほしいという声が、ユーザーから数多く寄せられました。これは、戦略が成功した証だと捉えています。
そこで、より幅広い銘柄に対してこの機能を解放しつつ、倍率が低いほどリスクと買付余力の消費が大きくなることをユーザーに伝える工夫もあわせて行いました。リリース後も、特に不満の声が上がることはありませんでした。
Chapter 3. オンボーディングの混乱
すべてが順調だったわけではありません。リリースから1ヶ月後、この機能に早期アクセスしたユーザーの間に、次のような傾向があることが分かりました。
- オンボーディングを完了し、デイトレードを利用できる状態になったユーザーは全体の25%のみ。
- 一方で、オンボーディングを完了したユーザーのうち87%は、この機能を毎日利用している。
この問題についてはいくつかの仮説がありましたが、根本的な原因はオンボーディングフローにあると分かっていました。
- オンボーディングの情報が分かりにくい。
- まだこの機能を十分なユーザーに展開できていない。
- 「強制売却」という表現を使っていたため、ユーザーに不安を与えていた。
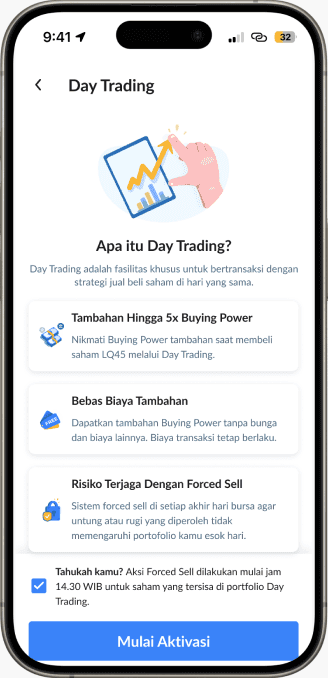
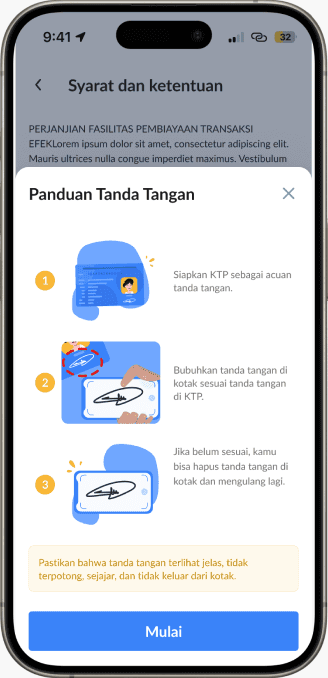
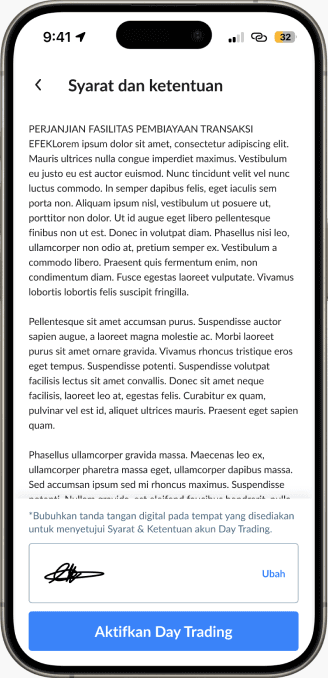
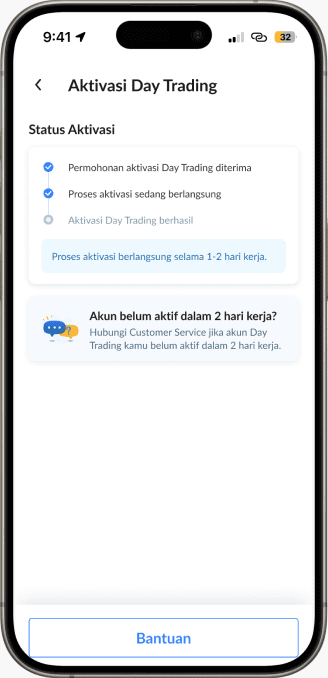
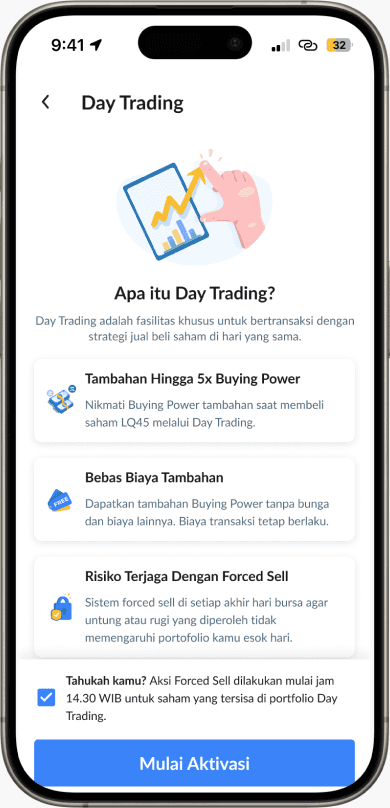
これらの課題を解決するため、さらにイテレーションとテストを重ね、オンボーディングページを即時完了できる形にし、分かりやすいコピーに改善しました。
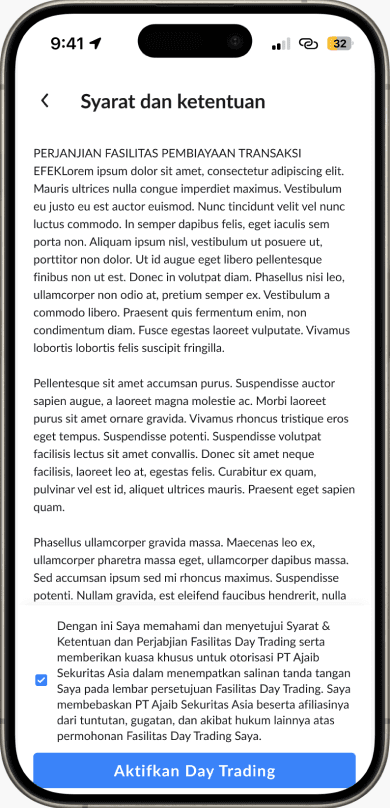
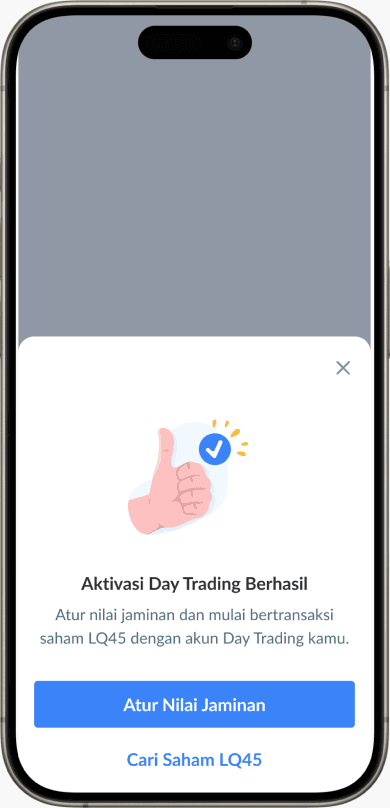
電子署名とアカウント認証のステップは、どのように省略したのでしょうか?(当時、電子契約はインドネシアの規制上必須でした。)
答えはシンプルです。この「同意事項」を、メインの利用規約にすべて組み込みました。これにより、新規ユーザーは(ユーザー条件を満たしていれば)最初からこの機能を利用できるようになります。アカウント認証のステップを丸ごと省略できたのは、フィルタリングがすでにアカウントレベルで完了していたためです。
Chapter 4. リリースから2ヶ月後のアップデート
MVPのリリースは、自信を持って成功と言える結果になりました。このプロジェクトについて共有できる実績は以下のとおりです。
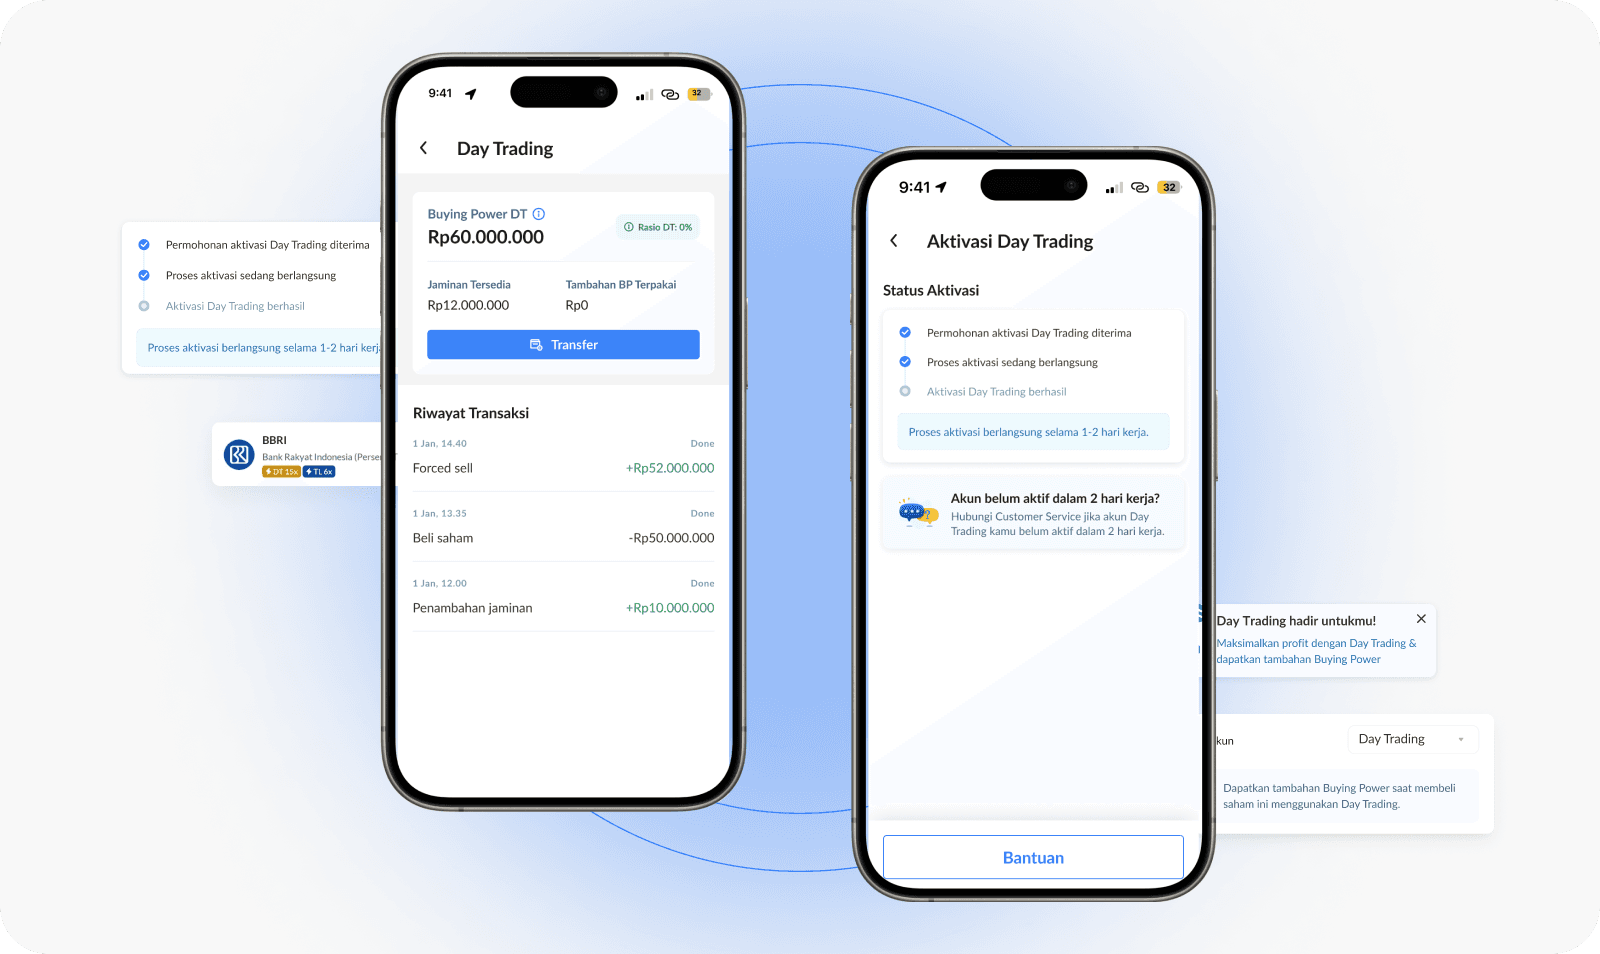
- リリース後の利用率は75.5%。
- 四半期単位で設定していたデイトレード取引量の目標を、わずか2ヶ月で達成。
- 好意的なフィードバックを受け、当初は1四半期かけて効果を検証する予定だったところを、1.5ヶ月で全ユーザーへの展開を完了。
Chapter 5. さらに速い取引体験へ
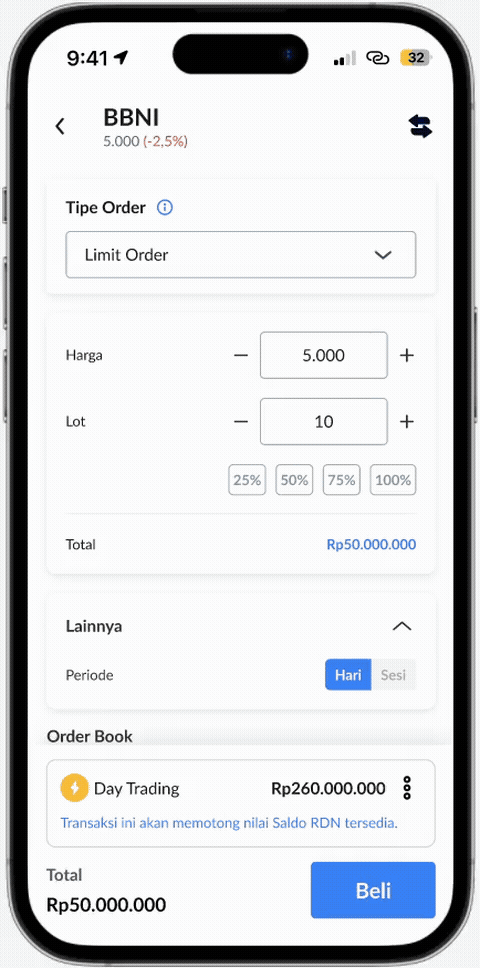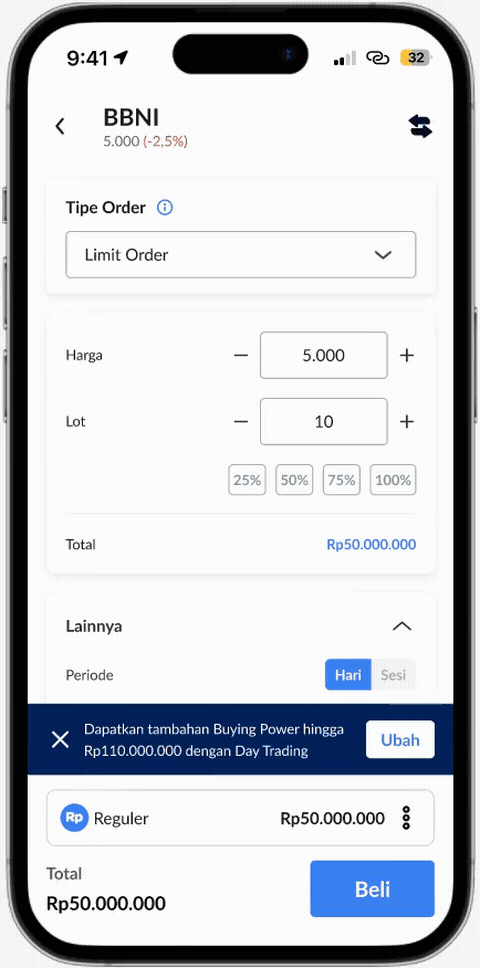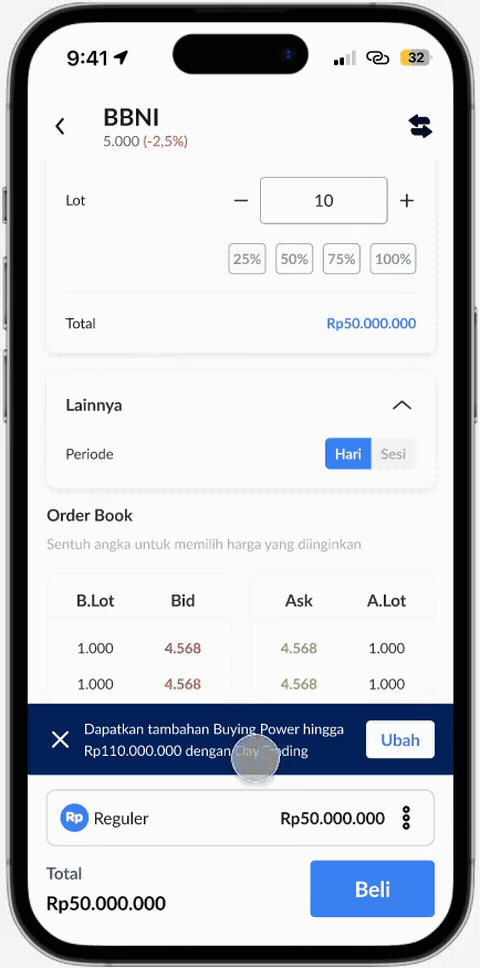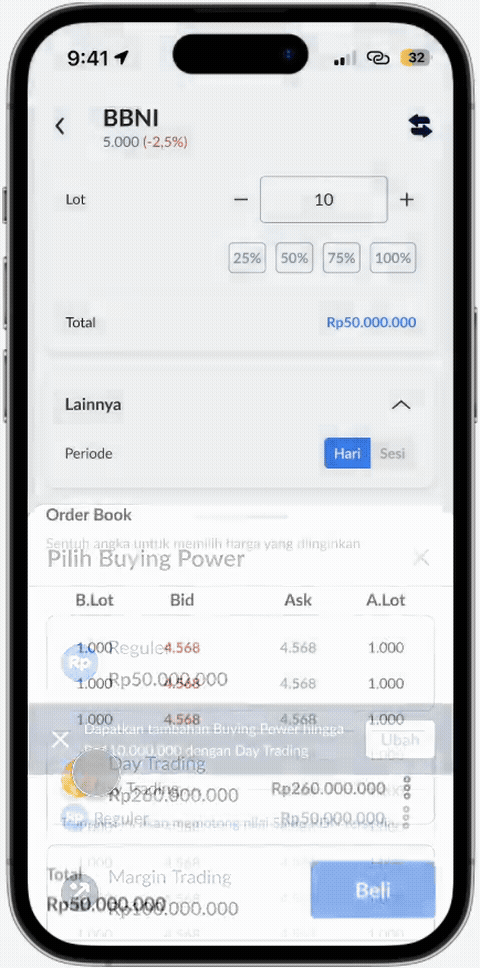
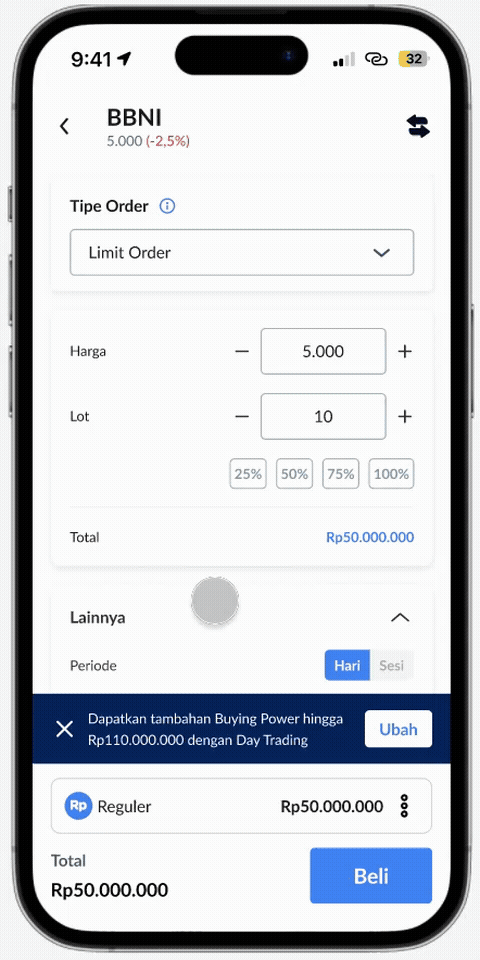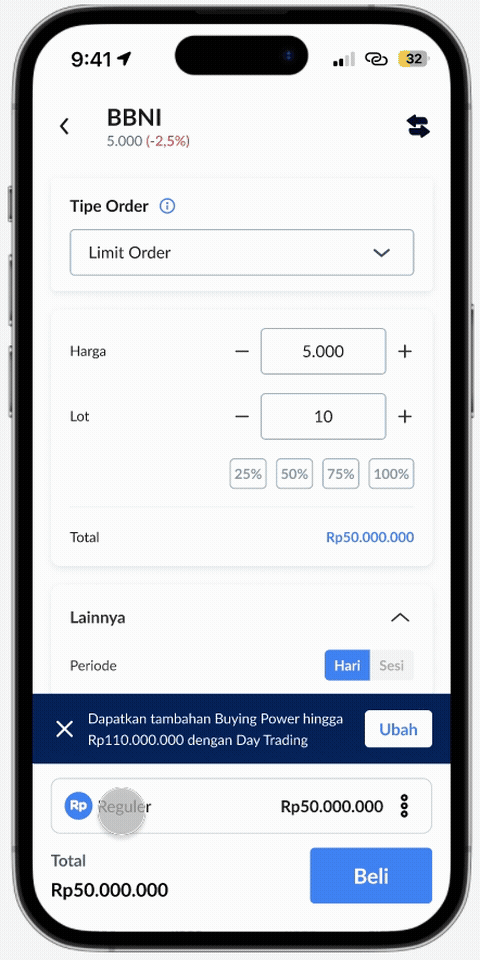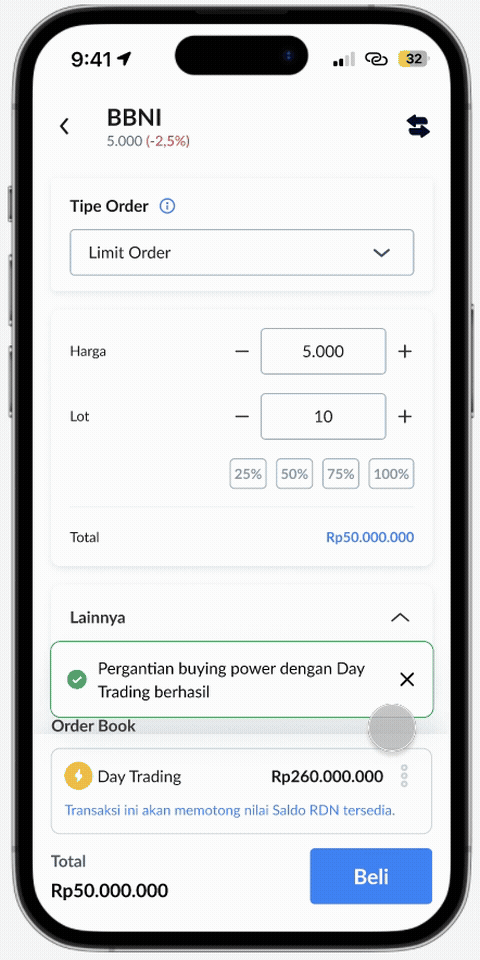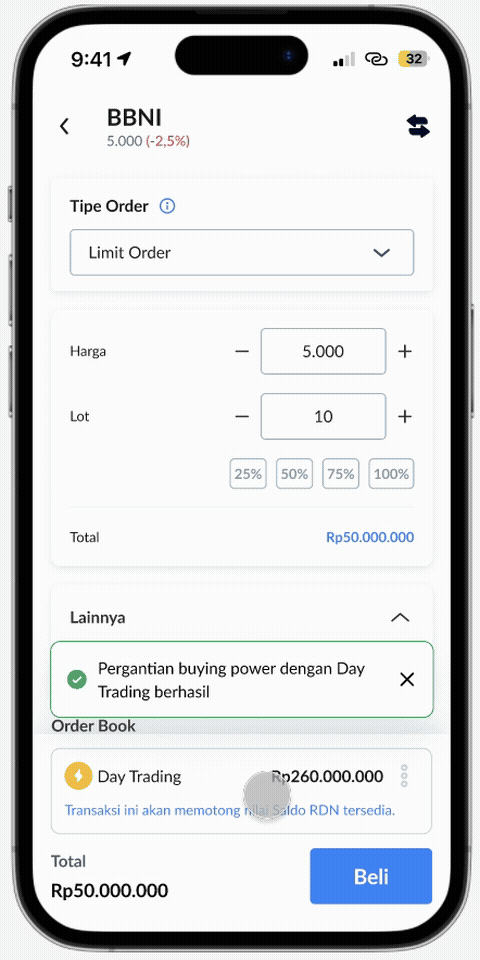
プロダクトのリリースが成功したことを受け、経営陣はこの機能をさらに使いやすく、素早く実行できるものにしたいと考えました。目標は、取引体験をよりシームレスにすることです。具体的には、デイトレード残高で取引を始める前にルピア残高をデイトレードウォレットへ移動する必要があるなど、従来のフローの一部を削減する必要がありました。
取引方法の切り替え
取引をより速く、よりシームレスにすることが目的だったため、メンタルモデル自体を変えることにしました。
即時デイトレードオンボーディング
従来は、この機能にアクセスできる条件を満たした後、ユーザーはオンボーディングを経て利用規約に同意する必要がありました。導線はホーム画面とプッシュ通知からでした。
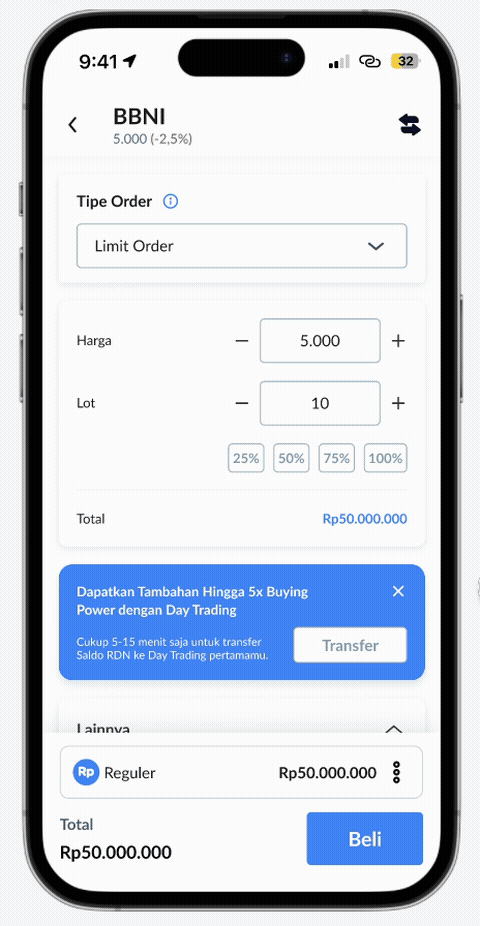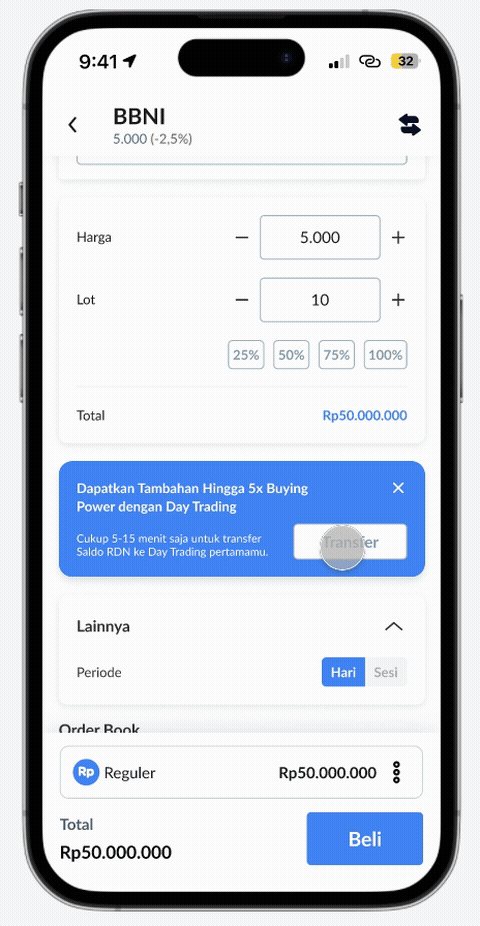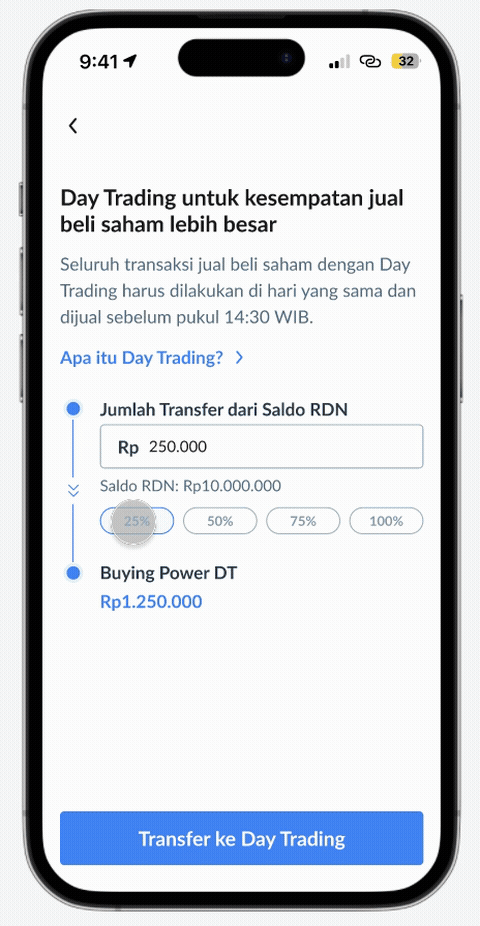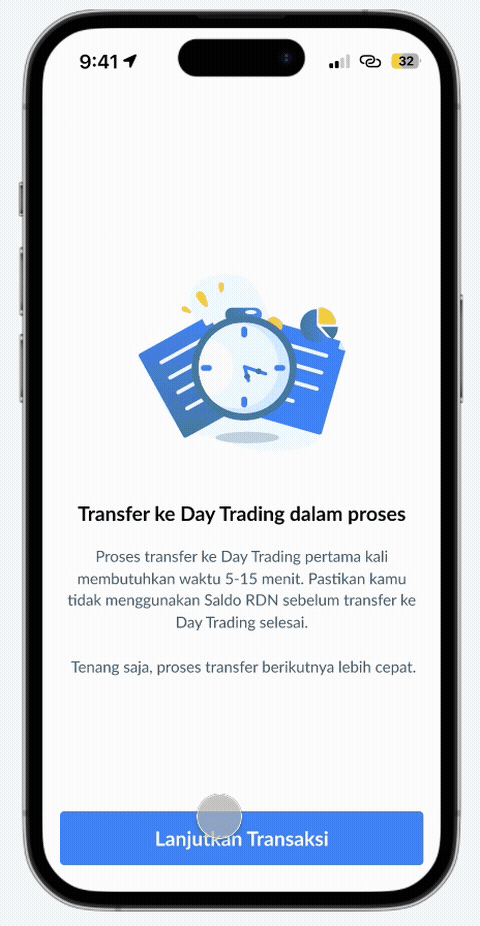
現在では、注文画面からそのままデイトレードにアクセスできます。デイトレード口座への入金も、取引の実行も、すべてその場で完結します。
おわりに
残念ながら、その後の成果についてはお伝えできません。会社の人員削減の影響を受け、チームの半数が離れることになったためです。それでも、このプロジェクトからは多くの貴重な経験を得ました。さまざまなテスト手法を試し、素早くイテレーションを回しながら、プロダクト全体を見直すリニューアルにも取り組むことができました。オンボーディングの混乱からは、「まず作って、素早く直す」という姿勢の大切さも学びました。どんな状況にも適応できる柔軟さが、今の時代には欠かせません。最後まで読んでいただき、ありがとうございました!